Gebäudeversicherung beim Hauskauf: Ab wann bist du versichert?
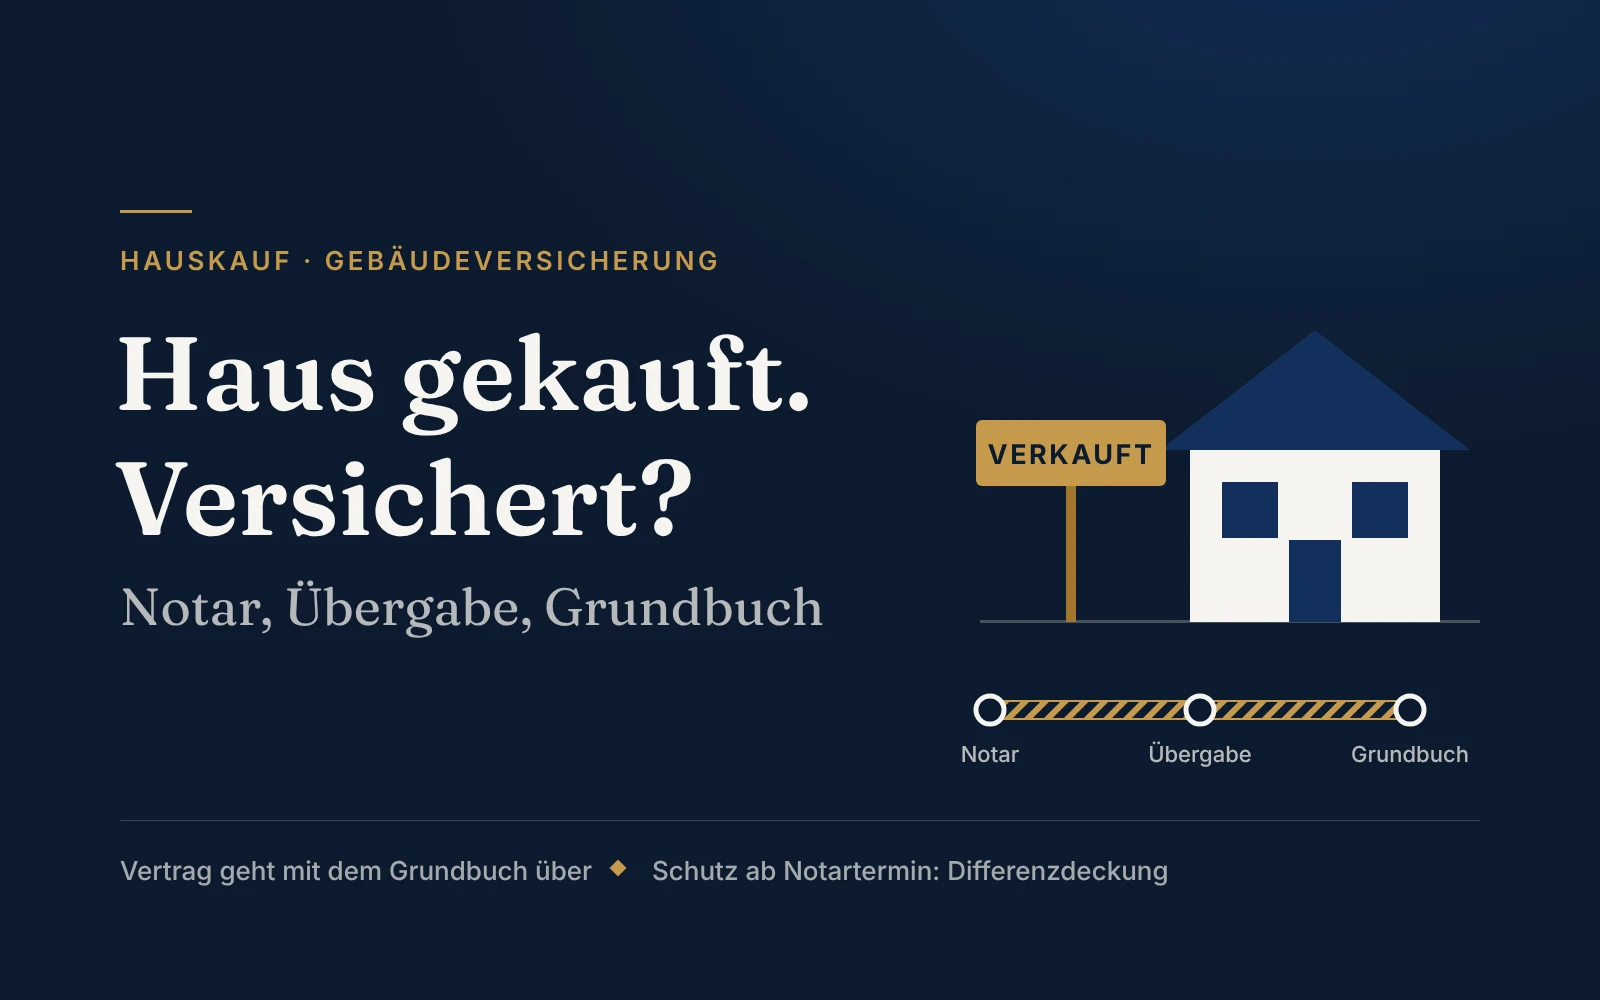
Kurz gesagt: Die Gebäudeversicherung des Verkäufers geht nicht beim Notartermin auf dich über, sondern erst mit deinem Eintrag ins Grundbuch. Dein Risiko beginnt aber schon beim Notar: Ab der Unterschrift bist du an den Kauf gebunden, ab der Übergabe trägst du auch rechtlich die Gefahr für das Haus. Bis zum Grundbucheintrag vergehen oft Monate, in denen der Versicherungsvertrag dem Verkäufer gehört. Diese Lücke schließt eine Differenzdeckung, die du ab dem Notartermin abschließen kannst. Ab dem Grundbucheintrag hast du dann genau einen Monat, um den übernommenen Vertrag zu kündigen.
Hier steht, was in welcher Reihenfolge passiert, was in den Kaufvertrag gehört, wie du die alte Police prüfst und warum die Versicherungssumme dabei der wichtigste Punkt ist.
Das Wichtigste in Kürze
- Notartermin: Du bist an den Kauf gebunden. Eigentum und Versicherungsvertrag bleiben beim Verkäufer. Ab hier solltest du abgesichert sein.
- Übergabe: Mit Besitz, Nutzen und Lasten geht auch die Gefahr auf dich über (§ 446 BGB). Meist knüpft der Kaufvertrag die Übergabe an die Kaufpreiszahlung.
- Grundbucheintrag: Du wirst Eigentümer und trittst automatisch in die Gebäudeversicherung des Verkäufers ein (§ 95 VVG).
- Ein Monat ab Eintrag: So lange kannst du den übernommenen Vertrag kündigen, sofort oder zum Ende des Versicherungsjahres (§ 96 VVG).
- Die Lücke vom Notartermin bis zum Grundbucheintrag schließt du mit einer Differenzdeckung ab dem Notartermin. Dazu gehören zwei Punkte in den Kaufvertrag: Der Verkäufer hält seine Versicherung aufrecht und tritt dir seine Ansprüche ab.
- Versicherungssumme prüfen: Übernommene Verträge sind oft zu niedrig versichert oder kennen Umbauten nicht. Dann zahlt der Versicherer im Schaden nur einen Teil.
Vergleichsangebot für dein neues Haus anfordern
Ab wann muss die Gebäudeversicherung laufen: Notartermin oder Grundbucheintrag?
Beides ist richtig, nur für verschiedene Fragen. Beim Hauskauf fallen drei Dinge auseinander, die man sonst für eins hält:
- Wem gehört das Haus? Dir erst ab dem Eintrag im Grundbuch. Der Notartermin ist nur der Vertrag, nicht der Eigentumswechsel.
- Wer trägt das Risiko? Rechtlich du ab der Übergabe (§ 446 BGB). Brennt das Haus danach ab, ist das dein Schaden, den Kaufpreis schuldest du trotzdem. Praktisch hängst du aber schon ab dem Notartermin drin: Du hast unterschrieben und willst dieses Haus.
- Wem gehört der Versicherungsvertrag? Dem Verkäufer, bis du im Grundbuch stehst. Erst dann wechselt der Vertrag auf dich.
Zwischen Notartermin und Grundbucheintrag liegen oft mehrere Monate. In dieser Zeit hängt dein Kauf an einem Haus, dessen Versicherung jemand anderem gehört. Das ist die Versicherungsfalle beim Hauskauf.
- Du bist gebunden
- Rechtlich dein Risiko
- Differenzdeckungschließt beides
- Tag 0NotarterminKaufvertrag beurkundet. Ab jetzt bist du an den Kauf gebunden. Eigentum und Versicherungsvertrag bleiben beim Verkäufer.Ab hier schützt dich die Differenzdeckung
- Nach einigen WochenKaufpreis fälligDer Notar teilt mit, dass alle Voraussetzungen erfüllt sind. Du überweist, die Bank zahlt das Darlehen aus.Dein Kauf hängt am Haus, der Vertrag nicht
- Mit der ZahlungÜbergabeSchlüssel, Besitz, Nutzen und Lasten gehen auf dich über, und damit die Gefahr (§ 446 BGB). Der Versicherungsvertrag gehört weiter dem Verkäufer.Jetzt auch rechtlich dein Risiko, sein Vertrag
- Wochen bis Monate späterGrundbucheintragDu wirst Eigentümer. Die Gebäudeversicherung geht automatisch auf dich über (§ 95 VVG). Jetzt dem Versicherer melden (§ 97 VVG).
- Eintrag + 1 MonatKündigungsrecht endetBis dahin kannst du den übernommenen Vertrag kündigen, sofort oder zum Ende des Versicherungsjahres (§ 96 VVG). Die Frist läuft ab dem Eintrag, nicht ab dem Brief vom Notar.
Die Abstände sind typische Größenordnungen. Wann der Kaufpreis fällig wird und wann die Übergabe ist, regelt dein Kaufvertrag. Umschreiben kann das Grundbuchamt erst, wenn die Grunderwerbsteuer bezahlt ist und das Finanzamt die Unbedenklichkeitsbescheinigung erteilt hat. Wie lange es dann noch dauert, ist von Amt zu Amt verschieden.
Wer hat was wann? Eigentum, Risiko, Vertrag und Beitrag
Die Tabelle zeigt, warum die ganze Zeit bis zum Grundbucheintrag heikel ist: Ab dem Notar hängt dein Kauf am Haus, ab der Übergabe trägst du auch rechtlich das Risiko. Der Vertrag und das Geld aus dem Vertrag bleiben beim Verkäufer.
- Verkäufer
- Du
- Du bist gebunden
- Rechtlich dein Risiko
| Frage | Notartermin bis Übergabe | Übergabe bis Grundbucheintrag | Ab Grundbucheintrag |
|---|---|---|---|
| Wem gehört das Haus? | Verkäufer | Verkäufer | Du |
| Wer trägt das Risiko bei Feuer, Sturm, Wasser? | Verkäuferrechtlich; gebunden bist du schon | Du§ 446 BGB | Du |
| Wem gehört der Versicherungsvertrag? | Verkäufer | Verkäufer | Du§ 95 VVG |
| An wen zahlt der Versicherer im Schaden? | Verkäufer | Verkäuferan dich sicher nur mit Abtretung | Du |
| Wer zahlt den Beitrag? | Verkäufer | Verkäuferdu erstattest anteilig, wenn der Kaufvertrag es so regelt | Dulaufendes Jahr: ihr beide |
| Wer kann den Vertrag kündigen? | Verkäufer | Verkäuferdagegen schützt nur der Kaufvertrag | Du1 Monat Sonderkündigung |
| Was dich absichert | Differenzdeckung | Differenzdeckungplus Abtretung im Kaufvertrag | Dein Vertrag |
Die Lücke zwischen Notartermin und Grundbucheintrag
Solange der Verkäufer seinen Vertrag ordentlich weiterführt und nichts passiert, merkst du von der Lücke nichts. Teuer wird es, wenn etwas davon nicht klappt:
- Das Haus brennt vor der Übergabe ab. Rechtlich trägt bis zur Übergabe meist noch der Verkäufer die Gefahr. Ob du dann noch zahlen musst, wie viel, oder ob du vom Kauf zurücktreten kannst, klärt im Zweifel ein Gericht, und das dauert. Selbst wenn du recht bekommst: Ein Haus hast du dann nicht.
- Der Verkäufer zahlt nicht mehr. Er hat sein Geld, das Haus ist für ihn erledigt, die Beitragsrechnung landet ungeöffnet im Altpapier. Nach Mahnung kann der Versicherer leistungsfrei werden (§ 38 VVG).
- Der Verkäufer kündigt. Wer glaubt, „das Haus ist ja verkauft“, kündigt gern zum Ablauf. Läuft das Versicherungsjahr vor deinem Grundbucheintrag ab, steht das Haus ohne Schutz da. Ohne Vereinbarung im Kaufvertrag muss der Verkäufer die Versicherung nicht aufrechterhalten, und er muss dich auch nicht ungefragt informieren (BGH, Urteil vom 20.03.2020, V ZR 61/19).
- Der Versicherer zahlt an den Verkäufer. Bis zum Grundbucheintrag ist er der Versicherungsnehmer, der Anspruch aus einem Schaden davor gehört ihm (BGH, Urteil vom 16.09.2016, V ZR 29/16). Dein Interesse ist nach der Rechtsprechung zwar ab der Übergabe im Zweifel mitversichert, über die Leistung verfügt aber er. Ohne Abtretung im Kaufvertrag musst du dein Geld bei ihm einfordern, im Zweifel vor Gericht.
- Das Haus steht leer. Du renovierst vor dem Einzug, keiner heizt, keiner schaut nach. Längerer Leerstand kann eine Gefahrerhöhung sein, die gemeldet werden muss. Und im Winter gilt: Heizung an oder Wasser ab, sonst gibt es Ärger nach dem Frostschaden.
- Die Police war schon vorher schlecht. Zu niedrige Summe, Bausteine abgewählt, Umbauten nie gemeldet. Das erbst du mit, und zwar schon in der Lücke.
Die gute Nachricht: Für genau diese Zeit gibt es eine Lösung.
Die Lösung: Differenzdeckung ab dem Notartermin
Eine Differenzdeckung schließt du als Käufer ab dem Notartermin ab. Sie springt dort ein, wo die Versicherung des Verkäufers nicht oder nicht ausreichend zahlt: weil sie gekündigt oder nicht bezahlt wurde, weil die Versicherungssumme zu niedrig ist oder weil Gefahren fehlen. Damit hängst du nicht mehr allein am Vertrag des Verkäufers und an seiner Zuverlässigkeit.
Warum das mehr ist als eine Formalie: Brennt das Haus zwischen Notartermin und Übergabe ab, musst du den Kaufpreis rechtlich vielleicht nicht oder nicht ganz zahlen. Geholfen ist dir damit wenig. Gerade in Hamburg und im Umland ist man froh, überhaupt ein Haus gefunden zu haben. Dann willst du das Grundstück trotzdem nutzen und dort neu bauen. Dafür brauchst du Geld aus einer Versicherung, keinen Rechtsstreit mit dem Verkäufer.
- Du hängst an Vertrag, Summe und Zahlungsmoral des Verkäufers.
- Die Leistung geht an den Verkäufer, an dich nur mit Abtretung.
- Lücken der alten Police sind deine Lücken.
- Vor der Übergabe: Streit über Kaufpreis und Rücktritt statt Wiederaufbau.
- Eigener Schutz ab dem Tag der Unterschrift beim Notar.
- Springt ein, wo die alte Police nicht oder zu wenig zahlt.
- Du kannst das Haus wieder aufbauen und das Grundstück nutzen.
- Nach dem Grundbucheintrag wechselst du ohne Lücke in deinen eigenen Vertrag.
Nicht jeder Versicherer bietet eine Differenzdeckung für Käufer an, und die Bedingungen unterscheiden sich. Wir wissen, wo es sie gibt, und richten sie passend zu deinem Kauf ein.
Die Differenzdeckung ersetzt den Kaufvertrag nicht. Die beiden Punkte im nächsten Abschnitt gehören trotzdem hinein, denn je besser die Versicherung des Verkäufers bis zum Grundbucheintrag läuft, desto seltener muss deine Deckung überhaupt einspringen.
Was zur Gebäudeversicherung in den Kaufvertrag gehört
Den Vertrag formuliert der Notar. Die meisten Kaufverträge enthalten schon eine Regelung zur Gebäudeversicherung. Lies sie im Entwurf nach und sprich den Notar vor dem Termin an, wenn einer dieser Punkte fehlt:
- Der Verkäufer hält die Gebäudeversicherung bis zur Eigentumsumschreibung aufrecht, zahlt die Beiträge und kündigt nicht.
- Er tritt dir seine Ansprüche aus der Gebäudeversicherung für Schäden ab der Übergabe ab.
- Er übergibt dir Versicherungsschein, Bedingungen und den Nachweis, dass der Beitrag bezahlt ist.
- Er nennt dir Schäden der letzten Jahre und offene Schadenfälle.
- Ab der Übergabe trägst du den Beitrag anteilig. Das ergibt sich nicht von selbst, es sollte ausdrücklich im Vertrag stehen.
Das ist keine Rechtsberatung. Ob und wie der Notar das formuliert, entscheidet ihr mit ihm.
Die übernommene Police prüfen, am besten vor dem Notartermin
Du übernimmst den Vertrag des Verkäufers so, wie er ist. Was er vor zwanzig Jahren abgeschlossen und seitdem nie angefasst hat, ist ab dem Grundbucheintrag deins. Deshalb gilt: Unterlagen anfordern, sobald die Kaufentscheidung steht, und prüfen, solange du noch verhandeln kannst.
- Aktueller Versicherungsschein mit allen Nachträgennicht die alte Rechnung, sondern der letzte Stand
- Versicherungsbedingungen und Klauselnwelche VGB, welches Jahr
- Letzte Beitragsrechnung und Zahlungsnachweisdamit nichts offen ist
- Schäden der letzten fünf JahreVorschäden beeinflussen jedes neue Angebot
- Berechnung der VersicherungssummeWertermittlungsbogen oder Angaben zur Wohnfläche
- Umbauten und Modernisierungen mit JahrDach, Leitungen, Heizung, Elektrik, Anbau, Dachausbau
- Technik am und im HausPhotovoltaik, Wärmepumpe, Wallbox, Öltank
- Name des Versicherers und Vertragsnummerfür die Anzeige des Eigentümerwechsels
Die Versicherungssumme: Ist das Haus richtig versichert?
Eine Gebäudeversicherung zahlt nach einem Schaden das, was die Reparatur oder der Wiederaufbau heute kostet. Dafür muss die Versicherungssumme zum Haus passen. Ist sie zu niedrig, liegt eine Unterversicherung vor. Dann kürzt der Versicherer jeden Schaden im selben Verhältnis, auch den kleinen (§ 75 VVG).
Versichert sind 75 Prozent des Werts, also zahlt der Versicherer 75 Prozent des Schadens. 20.000 Euro zahlst du selbst, obwohl der Schaden weit unter der Versicherungssumme liegt.
Die meisten Verträge rechnen heute auf eine von zwei Arten:
- Versicherungssumme 1914: Der Wert des Hauses wird in Preisen von 1914 angegeben und jedes Jahr mit dem Anpassungsfaktor hochgerechnet. Das funktioniert nur, wenn die Ausgangssumme stimmt. Wurde sie geschätzt und nie nachgerechnet, rechnet der Faktor einen falschen Wert jedes Jahr sauber weiter.
- Wohnflächenmodell: Der Versicherer rechnet nach Quadratmetern, Bauart und Ausstattung und verzichtet dafür auf den Einwand der Unterversicherung. Dieser Verzicht gilt aber nur, wenn die Angaben stimmen. Hat das Haus 40 Quadratmeter mehr, weil das Dachgeschoss ausgebaut wurde, kann der Verzicht wegfallen.
Wie sich der Beitrag über die Jahre entwickelt und was der Anpassungsfaktor macht, steht in unserem Beitrag zur Erhöhung der Wohngebäudeversicherung.
Was wir in übernommenen Verträgen immer wieder finden
Wenn wir Gebäudeversicherungen von neuen Kunden übernehmen, stimmt erstaunlich oft etwas nicht. Selten ist es Absicht. Meist hat sich das Haus verändert, und der Vertrag ist stehen geblieben. Das sind die Klassiker:
- Versicherungssumme zu niedrigDie Summe 1914 stammt aus einer Schätzung beim Bau oder beim letzten Kauf und wurde nie überprüft.Kürzung jedes Schadens im Verhältnis (§ 75 VVG).
- Umbauten nie gemeldetDachausbau, Anbau, Wintergarten, neues Bad, Fußbodenheizung, hochwertige Küche: Das Haus ist mehr wert als im Vertrag steht.Unterversicherung, der Unterversicherungsverzicht kann entfallen.
- Gefahren fehlenKein Elementarschutz gegen Starkregen und Rückstau. Manchmal ist sogar Sturm und Hagel oder Leitungswasser abgewählt, um Beitrag zu sparen.Der Schaden ist schlicht nicht versichert.
- Uralte BedingungenVerträge nach VGB 88 oder älter: keine grobe Fahrlässigkeit, keine Ableitungsrohre auf dem Grundstück, kein Überspannungsschaden.Lücken genau bei den häufigen Schäden.
- Nebengebäude und Technik fehlenGarage, Carport, Gartenhaus, Photovoltaik, Wärmepumpe oder Wallbox stehen nicht im Vertrag.Nicht oder nur bis zu einer kleinen Summe versichert.
- Nutzung stimmt nichtEinliegerwohnung vermietet, Büro oder Praxis im Haus, Leerstand während der Renovierung.Gefahrerhöhung, im Schaden drohen Kürzungen.
Hat das Haus ein Reetdach? Dann muss der Vertrag das Reet ausdrücklich kennen, und die Summe muss den Reetdachdecker bezahlen. Mehr dazu: Reetdachhaus versichern.
Sonderkündigungsrecht: behalten oder wechseln?
Mit dem Grundbucheintrag bekommst du ein gesetzliches Sonderkündigungsrecht (§ 96 Abs. 2 VVG). Das musst du wissen:
- Frist: ein Monat ab dem Erwerb, also ab dem Tag der Eintragung. Wusstest du nichts von der Versicherung, läuft der Monat ab dem Tag, an dem du davon erfährst.
- Achtung: Die Frist richtet sich nach dem Eintrag, nicht danach, wann dich die Nachricht vom Notar oder vom Grundbuchamt erreicht. Frag nach dem Datum, sobald die Umschreibung beantragt ist.
- Zeitpunkt: Du kannst mit sofortiger Wirkung oder zum Ende des laufenden Versicherungsjahres kündigen.
- Beitrag: Kündigst du, schuldet der Verkäufer den Beitrag für das laufende Versicherungsjahr, nicht du (§ 96 Abs. 3 VVG). Was ihr im Kaufvertrag zur Aufteilung vereinbart habt, gilt zwischen euch weiter.
- Verpasst? Dann läuft der Vertrag normal weiter und du kannst nur noch zum regulären Ablauf kündigen, meist mit drei Monaten Frist.
- Der Versicherer darf auch: Er kann dir innerhalb eines Monats, nachdem er vom Verkauf erfahren hat, mit einem Monat Frist kündigen (§ 96 Abs. 1 VVG). Selten, aber bei Häusern mit vielen Vorschäden kommt das vor.
Die wichtigste Regel: Kündige nie, bevor der neue Vertrag schriftlich zugesagt ist. Ein Haus ohne Gebäudeversicherung ist ein Risiko, das du nicht eingehen willst, und deine Bank auch nicht.
Ob sich der Wechsel lohnt, hängt nicht nur am Preis. Ein alter Vertrag kann günstig aussehen, weil er wenig leistet. Ein guter Vertrag stimmt bei Summe, Bausteinen und Bedingungen. Genau das vergleichen wir für dich über mehr als 100 Gesellschaften.
Den Eigentümerwechsel beim Versicherer melden
Verkäufer oder Käufer müssen dem Versicherer den Verkauf unverzüglich anzeigen (§ 97 VVG). Wird das versäumt, kann der Versicherer unter bestimmten Umständen leistungsfrei sein, wenn ein Schaden später als einen Monat nach dem Zeitpunkt eintritt, zu dem die Anzeige hätte eingehen müssen. Verlass dich nicht darauf, dass der Verkäufer daran denkt. Melde den Wechsel selbst, mit Datum der Eintragung, Vertragsnummer und deiner Bankverbindung. Bist du Kunde bei uns, übernehmen wir das.
Was die Bank bei der Finanzierung verlangt
Finanzierst du den Kauf, will die Bank einen Nachweis über die Gebäudeversicherung sehen, oft schon vor der Auszahlung. Häufig verlangt sie eine Bestätigung des Versicherers, dass sie als Grundpfandgläubigerin bekannt ist (Sicherungsbestätigung). Das geht für den übernommenen Vertrag ebenso wie für einen neuen. Ist die Bank beim Versicherer angemeldet, muss er sie für die Feuerversicherung informieren, wenn Beiträge offen sind (§ 142 VVG). Wichtig ist nur, dass du es nicht erst eine Woche vor der Zahlung klärst.
Was du beim Hauskauf außerdem regeln solltest
Die Gebäudeversicherung ist der größte Posten, aber nicht der einzige:
- Hausratversicherung umziehen: Während des Umzugs sind in der Regel beide Wohnungen versichert, die alte nur für eine begrenzte Zeit. Melde den Umzug vorher und prüf die Versicherungssumme. Ein Haus hat meist mehr Fläche und mehr Inhalt als die alte Wohnung.
- Haftpflicht: Ein selbst bewohntes Einfamilienhaus ist in einer guten Privathaftpflicht meist mitversichert. Vermietest du eine Einliegerwohnung oder kaufst du ein Mehrfamilienhaus, brauchst du eine Haus- und Grundbesitzerhaftpflicht.
- Öltank: Steht im Keller oder im Garten ein Heizöltank, brauchst du eine Gewässerschadenhaftpflicht. Kleine Tanks sind in manchen Privathaftpflicht-Tarifen eingeschlossen, größere fast nie.
- Umbau vor dem Einzug: Für größere Bauarbeiten brauchst du eine Bauherrenhaftpflicht. Viele Privathaftpflicht-Tarife schließen Bauvorhaben bis zu einer bestimmten Bausumme ein. Und denk daran: Was du umbaust, gehört danach in die Gebäudeversicherung.
- Elementarschutz: Starkregen und Rückstau treffen auch Häuser weit weg von Elbe und Alster. Ist kein Elementarbaustein im Vertrag, ist jetzt der Moment, ihn aufzunehmen.
Bäume auf dem Grundstück? Dann lies auch, wer zahlt, wenn ein Baum aufs Nachbarhaus fällt.
Dein Fahrplan beim Hauskauf
- Sobald die Kaufentscheidung steht: Versicherungsschein, Bedingungen und Schadenliste vom Verkäufer anfordern.
- Vor dem Notartermin: Police prüfen lassen und Vergleichsangebote einholen. Die Differenzdeckung ab dem Notartermin einrichten. Den Kaufvertragsentwurf auf die Punkte zur Gebäudeversicherung lesen.
- Vor der Kaufpreiszahlung: Klären, welchen Versicherungsnachweis die Bank braucht. Zahlung des laufenden Beitrags nachweisen lassen.
- Ab der Übergabe: Das Haus im Blick behalten, besonders bei Leerstand und im Winter. Hausrat-Umzug melden.
- Nach dem Grundbucheintrag: Eigentümerwechsel dem Versicherer melden. Innerhalb eines Monats entscheiden: behalten, anpassen oder wechseln.
- Nach dem Umbau: Neue Wohnfläche, Ausstattung und Technik in den Vertrag aufnehmen.
Fazit
Beim Hauskauf denkt man an Finanzierung, Notar und Umzugskarton, die Gebäudeversicherung läuft irgendwie mit. Sie läuft auch mit, nur eben mit allen Fehlern des Vorbesitzers und mit einer Lücke vom Notartermin bis zum Grundbucheintrag. Wer die Police vor dem Notartermin prüft, sich ab dem Notartermin mit einer Differenzdeckung absichert, zwei Punkte in den Kaufvertrag schreiben lässt und die Monatsfrist nach der Eintragung nutzt, ist auf der sicheren Seite.
Schick uns den Versicherungsschein des Verkäufers. Wir sagen dir ehrlich, ob du ihn behalten kannst, was angepasst werden muss oder ob ein neuer Vertrag besser ist.
Wohngebäudeversicherung für dein neues Haus anfragen
In drei Minuten beantwortest du die Fragen, die Versicherer für ein Angebot brauchen. Wir vergleichen über 100 Gesellschaften, prüfen die Versicherungssumme, kümmern uns um die Differenzdeckung ab dem Notartermin und melden uns persönlich. Den Versicherungsschein des Verkäufers reichst du einfach nach.
Alles zur Wohngebäude- und Hausratversicherung findest du auf unserer Themenseite.
Häufige Fragen
Ab wann muss die Gebäudeversicherung beim Hauskauf laufen: Notartermin oder Grundbucheintrag?
Der Versicherungsvertrag des Verkäufers geht erst mit deinem Eintrag als Eigentümer im Grundbuch auf dich über (§ 95 VVG), nicht beim Notartermin. Rechtlich trägst du die Gefahr ab der Übergabe (§ 446 BGB), an den Kauf gebunden bist du aber schon ab dem Notartermin. Deshalb solltest du ab dem Notartermin abgesichert sein, zum Beispiel mit einer Differenzdeckung. Vertragspartner des Versicherers wirst du erst mit dem Grundbucheintrag.
Wer zahlt die Gebäudeversicherung bis zum Grundbucheintrag?
Gegenüber dem Versicherer bleibt der Verkäufer bis zum Grundbucheintrag Versicherungsnehmer und schuldet den Beitrag. Viele Kaufverträge regeln ausdrücklich, dass du ab der Übergabe auch die Beiträge für die Gebäudeversicherung trägst. Dann erstattest du dem Verkäufer den Beitrag anteilig ab diesem Tag. Für den Beitrag des Versicherungsjahres, in dem du eingetragen wirst, haftet ihr gegenüber dem Versicherer beide (§ 95 Abs. 2 VVG).
Geht die Gebäudeversicherung des Verkäufers automatisch auf mich über?
Ja. Mit dem Eigentumswechsel im Grundbuch trittst du kraft Gesetzes in den bestehenden Vertrag ein, mit allen Rechten und Pflichten (§ 95 VVG). Du musst dafür nichts unterschreiben. Du übernimmst damit aber auch die Versicherungssumme, die Bausteine und die Lücken, die der Verkäufer vereinbart hat.
Wie lange habe ich Zeit, die übernommene Gebäudeversicherung zu kündigen?
Einen Monat ab dem Erwerb, also ab dem Grundbucheintrag (§ 96 Abs. 2 VVG). Wusstest du nichts von der Versicherung, läuft der Monat ab dem Tag, an dem du davon erfährst. Du kannst sofort oder zum Ende des laufenden Versicherungsjahres kündigen. Kündige erst, wenn der neue Vertrag schriftlich zugesagt ist.
Wer zahlt den Beitrag, wenn ich die übernommene Versicherung kündige?
Kündigst du nach § 96 VVG, schuldet der Verkäufer dem Versicherer den Beitrag für das laufende Versicherungsjahr, du haftest dafür nicht (§ 96 Abs. 3 VVG). Was ihr im Kaufvertrag untereinander zur Aufteilung der Lasten vereinbart habt, gilt zwischen euch trotzdem weiter.
Kann ich vor dem Grundbucheintrag eine eigene Gebäudeversicherung abschließen?
Ja. Mit einer Differenzdeckung bist du schon ab dem Notartermin geschützt, dort wo die Versicherung des Verkäufers nicht oder zu wenig zahlt. Angebote einholen kannst du jederzeit, am besten vor dem Notartermin. Der Vertrag des Verkäufers läuft bis zum Grundbucheintrag daneben weiter. Möglich ist auch, mit dem Versicherer des Verkäufers zu vereinbaren, dass du schon vor der Eintragung in dessen Vertrag eintrittst. Welcher Weg passt, klären wir mit dem Versicherer, bevor du unterschreibst.
Was ist eine Differenzdeckung beim Hauskauf?
Eine Differenzdeckung ist ein eigener Schutz für dich als Käufer, den du ab dem Notartermin abschließen kannst. Sie springt ein, wo die Gebäudeversicherung des Verkäufers nicht oder nicht ausreichend zahlt, etwa weil sie gekündigt oder nicht bezahlt wurde, die Versicherungssumme zu niedrig ist oder Gefahren fehlen. Damit hängst du bis zum Grundbucheintrag nicht mehr allein am Vertrag des Verkäufers. Nicht jeder Versicherer bietet sie an, wir wissen, wo es sie gibt.
Was passiert, wenn das Haus zwischen Notartermin und Übergabe abbrennt?
Bis zur Übergabe trägt rechtlich in der Regel der Verkäufer die Gefahr. Ob du dann noch zahlen musst, wie viel, oder ob du vom Kauf zurücktreten kannst, ist oft eine Streitfrage und dauert. Ein Haus hast du danach trotzdem nicht. Mit einer Differenzdeckung ab dem Notartermin bist du nicht auf einen Rechtsstreit angewiesen und kannst das Grundstück nutzen und neu bauen.
Was passiert, wenn zwischen Übergabe und Grundbucheintrag ein Schaden passiert?
Die Versicherung des Verkäufers ist noch zuständig, der Anspruch steht aber ihm als Versicherungsnehmer zu (BGH, V ZR 29/16). Nach der Rechtsprechung des BGH ist dein Interesse ab der Übergabe im Zweifel mitversichert, über die Leistung verfügt trotzdem der Verkäufer. Sicher bist du nur mit einer Abtretung seiner Versicherungsansprüche im Kaufvertrag, sonst musst du dein Geld bei ihm einfordern.
Was passiert, wenn der Verkäufer die Gebäudeversicherung kündigt oder nicht mehr zahlt?
Dann kann der Schutz bis zum Grundbucheintrag wegfallen. Bei unbezahlten Folgebeiträgen darf der Versicherer nach Mahnung leistungsfrei werden (§ 38 VVG), eine ordentliche Kündigung zum Ablauf ist möglich. Ohne Vereinbarung muss der Verkäufer die Versicherung nicht aufrechterhalten (BGH, V ZR 61/19). Deshalb gehört in den Kaufvertrag, dass der Verkäufer den Vertrag bis zur Umschreibung aufrechterhält, und du lässt dir die Zahlung des Beitrags nachweisen.
Muss ich den Eigentümerwechsel dem Versicherer melden?
Ja, Verkäufer oder Käufer müssen die Veräußerung unverzüglich anzeigen (§ 97 VVG). Unterbleibt die Anzeige, kann der Versicherer unter bestimmten Voraussetzungen leistungsfrei sein, wenn der Schaden später als einen Monat nach dem Zeitpunkt eintritt, zu dem die Anzeige hätte zugehen müssen. Am einfachsten meldest du den Wechsel direkt nach dem Grundbucheintrag selbst oder über uns.
Verlangt die Bank beim Hauskauf eine Gebäudeversicherung?
Ja, praktisch jede Bank, die den Kauf finanziert, will einen Nachweis über eine Gebäudeversicherung mit Feuerschutz zum Neuwert sehen, oft vor der Auszahlung. Häufig lässt sie sich vom Versicherer bestätigen, dass sie als Grundpfandgläubigerin eingetragen ist. Kläre früh, welche Unterlagen deine Bank braucht.
Woran erkenne ich, ob das Haus unterversichert ist?
Vergleiche die Angaben im Versicherungsschein mit dem Haus, wie es heute ist: Wohnfläche, Geschosse, Keller, Dachausbau, Ausstattung, Anbauten, Garagen und Technik wie Photovoltaik oder Wärmepumpe. Steht dort eine Versicherungssumme 1914, frag nach, wie sie ermittelt wurde. Fehlt etwas oder ist die Summe alt und nie nachgerechnet, droht im Schaden eine Kürzung nach § 75 VVG.
Gilt das auch beim Kauf einer Eigentumswohnung?
Nur zum Teil. Das Gebäude einer Eigentümergemeinschaft versichert die Gemeinschaft über die Verwaltung, nicht der einzelne Eigentümer. Du trittst mit dem Kauf in die Gemeinschaft ein und hast kein eigenes Sonderkündigungsrecht. Lass dir trotzdem den Vertrag zeigen und prüf, ob Einbauten in deiner Wohnung mitversichert sind. Für deine Möbel brauchst du eine Hausratversicherung.
Wohngebäude-Angebot
Vergleichsangebot für dein Haus
12 kurze Schritte, etwa drei Minuten. Wir fragen genau das, was Versicherer für ein Angebot wissen wollen. Danach siehst du, was für deinen Beitrag spricht und was wir vorab klären, und schickst uns die Angaben direkt.
Was für ein Haus ist es?
Für eine Eigentumswohnung schließt die Eigentümergemeinschaft die Gebäudeversicherung ab. Dann brauchst du nur die Hausrat.
Wie wird das Haus genutzt?
Ein vermietetes Haus rechnen Versicherer anders als eines, in dem du selbst wohnst.
Wird ein Teil des Hauses gewerblich genutzt?
Zum Beispiel als Praxis, Büro, Laden oder Werkstatt.
Wo steht das Haus?
Die Adresse bestimmt die Tarifzone und wie hoch das Risiko für Hochwasser und Starkregen ist.
Wie alt und wie groß ist das Haus?
Mit Baujahr, Fläche und Geschossen rechnen die meisten Versicherer den Wiederaufbauwert. Ungefähre Angaben reichen.
Hat das Haus einen Keller?
Keller sind bei Starkregen am stärksten gefährdet: Wasser drückt aus dem Kanal zurück ins Haus.
Wie sieht das Dach aus?
Ein ausgebautes Dachgeschoss ist Wohnfläche und erhöht den Wiederaufbauwert.
Was gehört zum Haus?
Mehrfachauswahl möglich. Technik und Besonderheiten müssen im Vertrag ausdrücklich stehen, sonst fehlt im Schadenfall Geld.
Garagen, Carports und Küchen
Garagen und Carports auf dem Grundstück versichern wir mit. Einbauküchen gehören je nach Tarif zum Gebäude, deshalb fragen wir nach ihrem Wert.
Was wurde am Haus schon erneuert?
Mehrfachauswahl möglich. Erneuerte Leitungen und ein neues Dach sind bei älteren Häusern gute Argumente für den Beitrag.
Gab es in den letzten 5 Jahren Schäden am Haus?
Zum Beispiel Leitungswasser, Sturm oder Brand, auch wenn der Versicherer nicht gezahlt hat.
Gab es in den letzten 10 Jahren Schäden durch Naturgefahren?
Gemeint sind Starkregen, Überschwemmung, Rückstau, Erdrutsch oder Schneedruck.
So sieht dein Haus nach deinen Angaben für Versicherer aus. Das ist eine erste Einschätzung, das verbindliche Angebot rechnen wir mit dir.
Deine Angaben im Überblick
Sollen wir dir ein Angebot rechnen?
Schick uns deine Angaben. Wir vergleichen über 100 Gesellschaften und melden uns persönlich. Hast du schon einen Vertrag, sagen wir dir ehrlich, ob sich ein Wechsel lohnt. Fotos und den bisherigen Versicherungsschein reichst du später nach.